基本情報技術者試験過去問 - 分野別(科目A) - 会計・財務
令和8年7月修了 問59
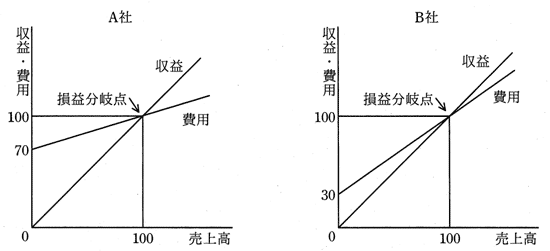
| ア | A社はB社より変動費率が小さいので,損益分岐点を超えた等しい売上高のとき,B社に比べて利益が大きい。 |
|---|---|
| イ | B社はA社より固定費が少ないので,損益分岐点を超えた等しい売上高のとき,A社に比べて利益が大きい。 |
| ウ | 両社の損益分岐点は等しいので,等しい利益を生み出すために必要な売上高は損益分岐点以外でも等しい。 |
| エ | 両社は損益分岐点が等しく,固定費も等しいので,売上高が等しければ,損益も等しい。 |
答え : ア
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
損益分岐点分析では,売上高が費用(固定費+変動費)を上回った時点から利益が発生し始め,そのグラフの傾きは「1-変動費率」に比例して大きくなっていきます。つまり,変動費率が小さい(売上に対して変動費の割合が低い)会社ほど,損益分岐点を超えたあとの利益の伸び方が急になります。
この問題では,A社のほうがB社よりも変動費率が小さいという特徴があるため,両社の損益分岐点を超えて等しい売上高に達した場合,A社のほうがB社よりも大きな利益を得られることになります。グラフの傾きの違いに着目し,変動費率が低いほど利益の伸びが大きくなるという関係性を理解しておくことが,この種の問題を解く上でのポイントです。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
損益分岐点分析では,売上高が費用(固定費+変動費)を上回った時点から利益が発生し始め,そのグラフの傾きは「1-変動費率」に比例して大きくなっていきます。つまり,変動費率が小さい(売上に対して変動費の割合が低い)会社ほど,損益分岐点を超えたあとの利益の伸び方が急になります。
この問題では,A社のほうがB社よりも変動費率が小さいという特徴があるため,両社の損益分岐点を超えて等しい売上高に達した場合,A社のほうがB社よりも大きな利益を得られることになります。グラフの傾きの違いに着目し,変動費率が低いほど利益の伸びが大きくなるという関係性を理解しておくことが,この種の問題を解く上でのポイントです。
令和8年6月修了 問59
臨時的に発生する固定資産売却損は,一般に,損益計算書のどの区分に計上されるか。
| ア | 売上原価 |
|---|---|
| イ | 特別損失 |
| ウ | 販売費及び一般管理費 |
| エ | 法人税等調整額 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
損益計算書には複数の区分があります。固定資産売却損のように,本業とは関係なく,かつ毎年発生するわけではない(臨時的な)損失は「特別損失」に計上されます。
「ア」は,商品や製品を製造・仕入れするために直接かかった費用を計上する区分であり,固定資産の売却損とは性質が異なります。「ウ」は,営業活動を行う上で継続的に発生する費用(人件費や広告費など)を計上する区分であり,こちらも臨時的な損失とは区別されます。「エ」は,税効果会計に関連する調整項目であり,固定資産の売却による損失とは全く異なる性質の項目です。「本業に関連する費用か」「毎期継続的に発生するものか,それとも臨時的なものか」という視点で損益計算書の各区分を整理しましょう。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
損益計算書には複数の区分があります。固定資産売却損のように,本業とは関係なく,かつ毎年発生するわけではない(臨時的な)損失は「特別損失」に計上されます。
「ア」は,商品や製品を製造・仕入れするために直接かかった費用を計上する区分であり,固定資産の売却損とは性質が異なります。「ウ」は,営業活動を行う上で継続的に発生する費用(人件費や広告費など)を計上する区分であり,こちらも臨時的な損失とは区別されます。「エ」は,税効果会計に関連する調整項目であり,固定資産の売却による損失とは全く異なる性質の項目です。「本業に関連する費用か」「毎期継続的に発生するものか,それとも臨時的なものか」という視点で損益計算書の各区分を整理しましょう。
令和8年1月修了 問59
ROIを説明したものはどれか。
| ア | 一定期間におけるキャッシュフロー(インフロー,アウトフロー含む)に対して,現在価値でのキャッシュフローの合計値を求めるものである。 |
|---|---|
| イ | 一定期間におけるキャッシュフロー(インフロー,アウトフロー含む)に対して,合計値がゼロとなるような,割引率を求めるものである。 |
| ウ | 投資額に見合うリターンが得られるかどうかを,利益額を分子に,投資額を分母にして算出するものである。 |
| エ | 投資による実現効果によって,投資額をどれだけの期間で回収可能かを定量的に算定するものである。 |
答え : ウ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
投資対効果を測る代表的な指標である「ROI」(Return on Investment:投資利益率)の説明を問う問題です。ROIは,投資した金額に対してどれだけの利益(リターン)が得られたかを示す指標で,利益額を分子,投資額を分母にして計算されます(ROI=利益÷投資額)。投資の効率性を評価するためのシンプルで代表的な指標です。
誤りの選択肢のうち,「キャッシュフローの合計値を現在価値で求める」という説明は「NPV」(正味現在価値)の説明です。「合計値がゼロとなる割引率を求める」という説明は「IRR」(内部収益率)の説明です。「投資額をどれだけの期間で回収できるかを算定する」という説明は「投資回収期間」(ペイバック期間)の説明であり,いずれもROIとは異なる財務指標です。それぞれの指標が「金額」「割合」「期間」のどれを表しているかを整理して覚えると区別しやすくなります。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
投資対効果を測る代表的な指標である「ROI」(Return on Investment:投資利益率)の説明を問う問題です。ROIは,投資した金額に対してどれだけの利益(リターン)が得られたかを示す指標で,利益額を分子,投資額を分母にして計算されます(ROI=利益÷投資額)。投資の効率性を評価するためのシンプルで代表的な指標です。
誤りの選択肢のうち,「キャッシュフローの合計値を現在価値で求める」という説明は「NPV」(正味現在価値)の説明です。「合計値がゼロとなる割引率を求める」という説明は「IRR」(内部収益率)の説明です。「投資額をどれだけの期間で回収できるかを算定する」という説明は「投資回収期間」(ペイバック期間)の説明であり,いずれもROIとは異なる財務指標です。それぞれの指標が「金額」「割合」「期間」のどれを表しているかを整理して覚えると区別しやすくなります。
令和7年12月修了 問59
表の条件で喫茶店を開業したい。月10万円の利益を出すためには,1客席当たり1日何人の客が必要か。
| 客1人当たりの売上高 | 500円 |
| 客1人当たりの変動費 | 100円 |
| 固定費 | 300,000円/月 |
| 1か月の営業日数 | 20日 |
| 客席数 | 10席 |
| ア | 3.75 |
|---|---|
| イ | 4 |
| ウ | 4.2 |
| エ | 5 |
答え : エ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
喫茶店を開業して月10万円の利益を出すために,1客席あたり1日に何人の客が必要かを求める問題です。まず,客1人あたりの利益(限界利益)は,売上高から変動費を引いた金額であり,500円から100円を引いた400円になります。月10万円の利益を得るために必要な客数は,固定費である月30万円に目標利益の10万円を加えた合計40万円を,客1人あたりの限界利益である400円で割ることで求められ,1,000人となります。
この1,000人を1か月の営業日数である20日で割ると,1日あたりに必要な客数は50人となります。さらに,この50人を客席数である10席で割ると,1客席あたり1日に必要な客数は5人となります。従って,正解は「エ」です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
喫茶店を開業して月10万円の利益を出すために,1客席あたり1日に何人の客が必要かを求める問題です。まず,客1人あたりの利益(限界利益)は,売上高から変動費を引いた金額であり,500円から100円を引いた400円になります。月10万円の利益を得るために必要な客数は,固定費である月30万円に目標利益の10万円を加えた合計40万円を,客1人あたりの限界利益である400円で割ることで求められ,1,000人となります。
この1,000人を1か月の営業日数である20日で割ると,1日あたりに必要な客数は50人となります。さらに,この50人を客席数である10席で割ると,1客席あたり1日に必要な客数は5人となります。従って,正解は「エ」です。
令和7年7月修了 問59
サーバ機器(取得価額800千円,耐用年数5年)を3年間利用した後に115千円で売却したときの固定資産売却損は何千円か。ここで,減価償却は定額法で行うものとし,残存価額は0円とする。また,売却時期は4年目の期首であるとみなす。
| ア | 205 |
|---|---|
| イ | 229 |
| ウ | 253 |
| エ | 320 |
答え : ア
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
固定資産を減価償却した後に売却した際の売却損を計算する問題です。サーバ機器の取得価額は800千円,耐用年数は5年で,定額法かつ残存価額0円で減価償却を行うとすると,1年あたりの減価償却費は800÷5=160千円になります。3年間利用した後,4年目の期首に売却するということは,3年分の減価償却が完了した時点での帳簿価額を求めることになります。
3年分の減価償却費の合計は160×3=480千円であるため,売却時点での帳簿価額は800-480=320千円となります。この機器を115千円で売却したため,売却損は帳簿価額320千円から売却額115千円を差し引いた205千円になります。従って,正解は選択肢「ア」です。
誤りの選択肢である「229」「253」「320」は,減価償却の年数を誤って計算したり,売却額を差し引く計算を誤った場合に生じやすい値です。定額法による減価償却の計算と,帳簿価額と売却額の差額を求める手順を正確に踏むことがこの問題のポイントです。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
固定資産を減価償却した後に売却した際の売却損を計算する問題です。サーバ機器の取得価額は800千円,耐用年数は5年で,定額法かつ残存価額0円で減価償却を行うとすると,1年あたりの減価償却費は800÷5=160千円になります。3年間利用した後,4年目の期首に売却するということは,3年分の減価償却が完了した時点での帳簿価額を求めることになります。
3年分の減価償却費の合計は160×3=480千円であるため,売却時点での帳簿価額は800-480=320千円となります。この機器を115千円で売却したため,売却損は帳簿価額320千円から売却額115千円を差し引いた205千円になります。従って,正解は選択肢「ア」です。
誤りの選択肢である「229」「253」「320」は,減価償却の年数を誤って計算したり,売却額を差し引く計算を誤った場合に生じやすい値です。定額法による減価償却の計算と,帳簿価額と売却額の差額を求める手順を正確に踏むことがこの問題のポイントです。
令和7年6月修了 問59
期首商品棚卸高20百万円,当期商品仕入高100百万円,期末商品棚卸高30百万円のとき,当期の売上原価は何百万円か。
| ア | 50 |
|---|---|
| イ | 70 |
| ウ | 90 |
| エ | 110 |
答え : ウ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
売上原価は,期首商品棚卸高に当期商品仕入高を加え,そこから期末商品棚卸高を差し引くことで求められます。問題文の条件では,期首商品棚卸高が20百万円,当期商品仕入高が100百万円,期末商品棚卸高が30百万円となっています。これらを式に当てはめると,20+100-30という計算になり,結果は90百万円になります。正解は「ウ」です。
この計算式は,期首に保有していた商品と当期に仕入れた商品の合計から,期末に売れ残って残っている商品を差し引くことで,実際に販売された商品の原価を求めるという考え方に基づいています。「ア」「イ」「エ」はそれぞれ計算の途中で加算や減算の対象を取り違えた場合などに出やすい値であるため,公式の順序を正確に押さえておくことが重要です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
売上原価は,期首商品棚卸高に当期商品仕入高を加え,そこから期末商品棚卸高を差し引くことで求められます。問題文の条件では,期首商品棚卸高が20百万円,当期商品仕入高が100百万円,期末商品棚卸高が30百万円となっています。これらを式に当てはめると,20+100-30という計算になり,結果は90百万円になります。正解は「ウ」です。
この計算式は,期首に保有していた商品と当期に仕入れた商品の合計から,期末に売れ残って残っている商品を差し引くことで,実際に販売された商品の原価を求めるという考え方に基づいています。「ア」「イ」「エ」はそれぞれ計算の途中で加算や減算の対象を取り違えた場合などに出やすい値であるため,公式の順序を正確に押さえておくことが重要です。
令和7年1月修了 問59
財務諸表のうち,一定時点における企業の資産,負債及び純資産を表示し,企業の財政状態を明らかにするものはどれか。
| ア | 株主資本等変動計算書 |
|---|---|
| イ | キャッシュフロー計算書 |
| ウ | 損益計算書 |
| エ | 貸借対照表 |
答え : エ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「貸借対照表」(バランスシート)とは,企業の財務状況を示す代表的な財務諸表の1つで,決算日などのある一定の時点における,企業が持っている資産(現金や建物など),負債(借入金など将来返す必要があるもの),そして純資産(資産から負債を差し引いた,株主に帰属する部分)の状態を一覧できるようにまとめたものです。これにより,その時点で企業がどのくらい安定した財政状態にあるかを把握できます。従って,正解は「エ」です。
「ア」の「株主資本等変動計算書」は,純資産の中の株主資本が1年間でどのように変化したかを示す書類です。「イ」の「キャッシュフロー計算書」は,一定期間における現金の出入り(収入と支出)の状況を示す書類です。「ウ」の「損益計算書」は,一定期間における企業の収益と費用の状況から,どれだけの利益や損失が出たかを示す書類であり,いずれも「ある一定時点」の財政状態を示す貸借対照表とは性質が異なります。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「貸借対照表」(バランスシート)とは,企業の財務状況を示す代表的な財務諸表の1つで,決算日などのある一定の時点における,企業が持っている資産(現金や建物など),負債(借入金など将来返す必要があるもの),そして純資産(資産から負債を差し引いた,株主に帰属する部分)の状態を一覧できるようにまとめたものです。これにより,その時点で企業がどのくらい安定した財政状態にあるかを把握できます。従って,正解は「エ」です。
「ア」の「株主資本等変動計算書」は,純資産の中の株主資本が1年間でどのように変化したかを示す書類です。「イ」の「キャッシュフロー計算書」は,一定期間における現金の出入り(収入と支出)の状況を示す書類です。「ウ」の「損益計算書」は,一定期間における企業の収益と費用の状況から,どれだけの利益や損失が出たかを示す書類であり,いずれも「ある一定時点」の財政状態を示す貸借対照表とは性質が異なります。
令和6年12月修了 問59
部品の受払記録が表のように示される場合,先入先出法を採用したときの4月10日の払出単価は何円か。
| 取引日 | 取引内容 | 数量(個) | 単価(円) | 金額(円) |
| 4月1日 | 前月繰越 | 2,000 | 100 | 200,000 |
| 4月5日 | 購入 | 3,000 | 130 | 390,000 |
| 4月10日 | 払出 | 3,000 |
| ア | 100 |
|---|---|
| イ | 110 |
| ウ | 115 |
| エ | 118 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「先入先出法」(FIFO:First In First Out)とは,在庫の受け払いを記録する方法の一つで,先に仕入れた(購入した)ものから先に払い出す(使う)と仮定して,払出単価を計算する方法です。
この問題では,4月1日に前月から繰り越された在庫が2,000個,単価100円で存在しており,4月5日にはさらに3,000個が単価130円で購入されています。4月10日に3,000個が払い出されるとき,先入先出法では,先に仕入れた4月1日の在庫から優先的に払い出すと考えます。
まず,4月1日の在庫2,000個(単価100円)をすべて払い出し,残りの3,000-2,000=1,000個については,次に古い4月5日の在庫(単価130円)から払い出します。払出金額の合計は,2,000個×100円+1,000個×130円=200,000円+130,000円=330,000円となります。払出単価は,この合計金額を払い出した個数3,000個で割ることで求められ,330,000÷3,000=110円となります。従って,正解は「イ」です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「先入先出法」(FIFO:First In First Out)とは,在庫の受け払いを記録する方法の一つで,先に仕入れた(購入した)ものから先に払い出す(使う)と仮定して,払出単価を計算する方法です。
この問題では,4月1日に前月から繰り越された在庫が2,000個,単価100円で存在しており,4月5日にはさらに3,000個が単価130円で購入されています。4月10日に3,000個が払い出されるとき,先入先出法では,先に仕入れた4月1日の在庫から優先的に払い出すと考えます。
まず,4月1日の在庫2,000個(単価100円)をすべて払い出し,残りの3,000-2,000=1,000個については,次に古い4月5日の在庫(単価130円)から払い出します。払出金額の合計は,2,000個×100円+1,000個×130円=200,000円+130,000円=330,000円となります。払出単価は,この合計金額を払い出した個数3,000個で割ることで求められ,330,000÷3,000=110円となります。従って,正解は「イ」です。
令和6年7月修了 問59
製品Aを製造するために,固定費として1,000,000円,変動費として400円/個が発生する。製品Aの価格がx円のときの期待販売数y個は,式 y=-30x+90,000 で近似できることが分かっている。価格が1,000円のとき,期待できる利益は何円か。
| ア | 25,000,000 |
|---|---|
| イ | 35,000,000 |
| ウ | 36,000,000 |
| エ | 59,000,000 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
価格が1,000円のとき,期待販売数yは,y=-30×1,000+90,000という式に当てはめて計算すると,-30,000+90,000で60,000個となります。売上高は価格1,000円に販売数60,000個を掛けて60,000,000円です。
変動費は1個あたり400円なので,60,000個分では400×60,000で24,000,000円になります。固定費は1,000,000円です。利益は売上高から変動費と固定費を差し引いて求められるため,60,000,000円からまず24,000,000円を引き,さらに1,000,000円を引くと,35,000,000円という値が得られます。
この問題では,まず与えられた式から販売数を求め,そこから売上高と費用をそれぞれ計算し,最後に利益を算出するという複数の段階を踏む必要があります。途中の掛け算や引き算を一つでも間違えると,「ア」の25,000,000や「ウ」の36,000,000のような近い値の誤答に至りやすいため,各段階の計算を丁寧に確認することが大切です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
価格が1,000円のとき,期待販売数yは,y=-30×1,000+90,000という式に当てはめて計算すると,-30,000+90,000で60,000個となります。売上高は価格1,000円に販売数60,000個を掛けて60,000,000円です。
変動費は1個あたり400円なので,60,000個分では400×60,000で24,000,000円になります。固定費は1,000,000円です。利益は売上高から変動費と固定費を差し引いて求められるため,60,000,000円からまず24,000,000円を引き,さらに1,000,000円を引くと,35,000,000円という値が得られます。
この問題では,まず与えられた式から販売数を求め,そこから売上高と費用をそれぞれ計算し,最後に利益を算出するという複数の段階を踏む必要があります。途中の掛け算や引き算を一つでも間違えると,「ア」の25,000,000や「ウ」の36,000,000のような近い値の誤答に至りやすいため,各段階の計算を丁寧に確認することが大切です。
令和6年6月修了 問59
日本基準で営業利益の計算式はどれか。
| ア | 売上高 - 売上原価 |
|---|---|
| イ | 売上高 - 売上原価 - (販売費及び一般管理費) |
| ウ | 売上高 - 売上原価 - (販売費及び一般管理費) + 営業外損益 |
| エ | 売上高 - 売上原価 - (販売費及び一般管理費) + 営業外損益 + 特別損益 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
日本の会計基準における営業利益は,売上高から売上原価を差し引いた売上総利益から,さらに販売費及び一般管理費を差し引くことで求められます。計算式は「売上高-売上原価-(販売費及び一般管理費)」となり,正解は「イ」です。
「ア」は売上総利益(粗利)を求める式にすぎず,販売費及び一般管理費が考慮されていないため誤りです。
「ウ」は営業外損益まで加えており,これは経常利益を求める式に該当します。
「エ」はさらに特別損益まで加えており,これは税引前当期純利益に近い式になります。
営業利益,経常利益,税引前当期純利益という段階的な利益の考え方を区別して覚えておくことが重要です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
日本の会計基準における営業利益は,売上高から売上原価を差し引いた売上総利益から,さらに販売費及び一般管理費を差し引くことで求められます。計算式は「売上高-売上原価-(販売費及び一般管理費)」となり,正解は「イ」です。
「ア」は売上総利益(粗利)を求める式にすぎず,販売費及び一般管理費が考慮されていないため誤りです。
「ウ」は営業外損益まで加えており,これは経常利益を求める式に該当します。
「エ」はさらに特別損益まで加えており,これは税引前当期純利益に近い式になります。
営業利益,経常利益,税引前当期純利益という段階的な利益の考え方を区別して覚えておくことが重要です。
令和6年1月修了 問59
新製品の設定価格とその価格での予測需要との関係を表にした。最大利益が見込める新製品の設定価格はどれか。ここで,いずれの場合にも,次の費用が発生するものとする。
固定費:1,000,000円
変動費:600円/個
固定費:1,000,000円
変動費:600円/個
| 新製品の設定価格(円) | 新製品の予測需要(個) |
| 1,000 | 80,000 |
| 1,200 | 70,000 |
| 1,400 | 60,000 |
| 1,600 | 50,000 |
| ア | 1,000 |
|---|---|
| イ | 1,200 |
| ウ | 1,400 |
| エ | 1,600 |
答え : エ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
この問題では,新製品の設定価格ごとに予測される需要(売れる個数)が示されており,固定費と変動費をもとに,利益が最大になる価格を求める必要があります。利益は「売上高-(固定費+変動費の合計)」で計算できます。売上高は「価格×需要」,変動費の合計は「1個あたりの変動費×需要」です。
価格1,000円のときは,売上高が1,000×80,000=80,000,000円,変動費合計が600×80,000=48,000,000円なので,利益は80,000,000-48,000,000-1,000,000=31,000,000円です。
価格1,200円のときは,売上高が1,200×70,000=84,000,000円,変動費合計が600×70,000=42,000,000円なので,利益は84,000,000-42,000,000-1,000,000=41,000,000円です。
価格1,400円のときは,売上高が1,400×60,000=84,000,000円,変動費合計が600×60,000=36,000,000円なので,利益は84,000,000-36,000,000-1,000,000=47,000,000円です。
価格1,600円のときは,売上高が1,600×50,000=80,000,000円,変動費合計が600×50,000=30,000,000円なので,利益は80,000,000-30,000,000-1,000,000=49,000,000円です。
これらを比較すると,価格1,600円のときの利益49,000,000円が最も大きくなります。従って,正解は「エ」です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
この問題では,新製品の設定価格ごとに予測される需要(売れる個数)が示されており,固定費と変動費をもとに,利益が最大になる価格を求める必要があります。利益は「売上高-(固定費+変動費の合計)」で計算できます。売上高は「価格×需要」,変動費の合計は「1個あたりの変動費×需要」です。
価格1,000円のときは,売上高が1,000×80,000=80,000,000円,変動費合計が600×80,000=48,000,000円なので,利益は80,000,000-48,000,000-1,000,000=31,000,000円です。
価格1,200円のときは,売上高が1,200×70,000=84,000,000円,変動費合計が600×70,000=42,000,000円なので,利益は84,000,000-42,000,000-1,000,000=41,000,000円です。
価格1,400円のときは,売上高が1,400×60,000=84,000,000円,変動費合計が600×60,000=36,000,000円なので,利益は84,000,000-36,000,000-1,000,000=47,000,000円です。
価格1,600円のときは,売上高が1,600×50,000=80,000,000円,変動費合計が600×50,000=30,000,000円なので,利益は80,000,000-30,000,000-1,000,000=49,000,000円です。
これらを比較すると,価格1,600円のときの利益49,000,000円が最も大きくなります。従って,正解は「エ」です。
令和5年6月修了 問59
| ア | 1,400 |
|---|---|
| イ | 1,600 |
| ウ | 1,800 |
| エ | 2,000 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
まず,売上高営業利益率が10%で営業利益が200万円であることから,売上高は200万円を10%で割って2,000万円と求められます。次に,売上原価率が80%であることから,売上原価は売上高2,000万円の80%にあたる1,600万円と計算できます。
財務諸表分析の問題では,複数の比率や金額が与えられたときに,どの数値からどの数値を逆算できるかを整理することが重要です。この問題では,営業利益率から売上高を求め,その売上高から売上原価率を使って売上原価を求めるという二段階の計算が必要になります。
他の選択肢は,計算の順序を誤ったり,比率の適用対象を取り違えたりした場合に出てくる数値です。財務諸表に関する計算問題は,公式を丸暗記するのではなく,各指標が何を何で割った,あるいは何に何を掛けたものであるかを理解しておくことが解答の近道になります。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
まず,売上高営業利益率が10%で営業利益が200万円であることから,売上高は200万円を10%で割って2,000万円と求められます。次に,売上原価率が80%であることから,売上原価は売上高2,000万円の80%にあたる1,600万円と計算できます。
財務諸表分析の問題では,複数の比率や金額が与えられたときに,どの数値からどの数値を逆算できるかを整理することが重要です。この問題では,営業利益率から売上高を求め,その売上高から売上原価率を使って売上原価を求めるという二段階の計算が必要になります。
他の選択肢は,計算の順序を誤ったり,比率の適用対象を取り違えたりした場合に出てくる数値です。財務諸表に関する計算問題は,公式を丸暗記するのではなく,各指標が何を何で割った,あるいは何に何を掛けたものであるかを理解しておくことが解答の近道になります。
令和4年12月修了 問77
当期の建物の減価償却費を計算すると,何千円になるか。ここで,建物の取得価額は10,000千円,前期までの減価償却累計額は3,000千円であり,償却方法は定額法,会計期間は1年間,耐用年数は20年とし,残存価額は0円とする。
| ア | 150 |
|---|---|
| イ | 350 |
| ウ | 500 |
| エ | 650 |
答え : ウ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「定額法」とは,固定資産の取得価額から残存価額を差し引いた金額を,耐用年数で均等に割り振って,毎年同じ金額を減価償却費として計上していく方法です。
この問題では,建物の取得価額は10,000千円であり,残存価額は0円,耐用年数は20年とされています。定額法における1年あたりの減価償却費は,取得価額から残存価額を差し引いた金額を耐用年数で割ることで求められるため,10,000千円から0円を引いた10,000千円を20年で割ると,1年あたり500千円という減価償却費が算出されます。
前期までの減価償却累計額が3,000千円であるという情報は,この問題では当期の減価償却費そのものには影響を与えず,定額法では毎年同じ金額が減価償却費として計上されるため,当期の減価償却費も同様に500千円となり,選択肢「ウ」が正解です。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「定額法」とは,固定資産の取得価額から残存価額を差し引いた金額を,耐用年数で均等に割り振って,毎年同じ金額を減価償却費として計上していく方法です。
この問題では,建物の取得価額は10,000千円であり,残存価額は0円,耐用年数は20年とされています。定額法における1年あたりの減価償却費は,取得価額から残存価額を差し引いた金額を耐用年数で割ることで求められるため,10,000千円から0円を引いた10,000千円を20年で割ると,1年あたり500千円という減価償却費が算出されます。
前期までの減価償却累計額が3,000千円であるという情報は,この問題では当期の減価償却費そのものには影響を与えず,定額法では毎年同じ金額が減価償却費として計上されるため,当期の減価償却費も同様に500千円となり,選択肢「ウ」が正解です。
令和4年12月修了 問78
当期末の決算において,表に示した損益計算資料が得られた。当期の営業利益は何百万円か。
単位 百万円
単位 百万円
| 項目 | 金額 |
| 売上高 | 1,500 |
| 売上原価 | 1,000 |
| 販売費及び一般管理費 | 200 |
| 営業外収益 | 40 |
| 営業外費用 | 30 |
| ア | 270 |
|---|---|
| イ | 300 |
| ウ | 310 |
| エ | 500 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「営業利益」とは,企業の本業である営業活動によって得られた利益のことであり,売上高から売上原価を差し引いた売上総利益から,さらに販売費及び一般管理費を差し引くことによって求められます。
この問題では,売上高が1,500百万円,売上原価が1,000百万円であるため,まず売上総利益は1,500から1,000を引いた500百万円になります。
次に,この売上総利益から販売費及び一般管理費である200百万円を差し引くことで,営業利益を求めることができます。500百万円から200百万円を引くと300百万円となり,選択肢「イ」が正解です。
なお,この問題で示されている営業外収益や営業外費用は,営業利益ではなく,営業利益にこれらを加減して求められる経常利益の計算に用いられる項目であるため,営業利益を求める段階では考慮する必要がありません。
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
解説 :
「営業利益」とは,企業の本業である営業活動によって得られた利益のことであり,売上高から売上原価を差し引いた売上総利益から,さらに販売費及び一般管理費を差し引くことによって求められます。
この問題では,売上高が1,500百万円,売上原価が1,000百万円であるため,まず売上総利益は1,500から1,000を引いた500百万円になります。
次に,この売上総利益から販売費及び一般管理費である200百万円を差し引くことで,営業利益を求めることができます。500百万円から200百万円を引くと300百万円となり,選択肢「イ」が正解です。
なお,この問題で示されている営業外収益や営業外費用は,営業利益ではなく,営業利益にこれらを加減して求められる経常利益の計算に用いられる項目であるため,営業利益を求める段階では考慮する必要がありません。
令和4年7月修了 問78
ある商品の当期の売上高,費用,利益は表のとおりである。この商品の販売単価が5千円の場合,来期の利益を2倍以上にするには少なくとも何個販売すればよいか。
単位 千円
単位 千円
| 売上高 | 10,000 |
| 費用 固定費 変動費 | 2,000 6,000 |
| 利益 | 2,000 |
| ア | 2,400 |
|---|---|
| イ | 2,500 |
| ウ | 3,000 |
| エ | 4,000 |
令和4年6月修了 問78
| ア | 108 |
|---|---|
| イ | 120 |
| ウ | 156 |
| エ | 180 |
令和3年12月修了 問78
キャッシュフローを改善する行為はどれか。
| ア | 受取手形の期日を長くして受け取る。 |
|---|---|
| イ | 売掛金を回収するまでの期間を短くする。 |
| ウ | 買掛金を支払うまでの期間を短くする。 |
| エ | 支払手形の期日を短くして支払う。 |
令和3年7月修了 問78
ある商品の前月繰越と受払いが表のとおりであるとき,先入先出法によって算出した当月度の売上原価は何円か。
| 日付 | 摘要 | 受払個数 | 単価 (円) | |
| 受入 | 払出 | |||
| 1日 | 前月繰越 | 100 | 200 | |
| 5日 | 仕入 | 50 | 215 | |
| 15日 | 売上 | 70 | ||
| 20日 | 仕入 | 100 | 223 | |
| 25日 | 売上 | 60 | ||
| 30日 | 翌月繰越 | 120 | ||
| ア | 26,290 |
|---|---|
| イ | 26,450 |
| ウ | 27,250 |
| エ | 27,586 |
令和3年1月修了 問78
| ア | 132 |
|---|---|
| イ | 138 |
| ウ | 150 |
| エ | 168 |
令和2年7月修了 問76
令和2年4月に30万円で購入したPCを3年後に1万円で売却するとき,固定資産売却損は何万円か。ここで,耐用年数は4年,減価償却は定額法,定額法の償却率は0.250,残存価額は0円とする。
| ア | 6.0 |
|---|---|
| イ | 6.5 |
| ウ | 7.0 |
| エ | 7.5 |
令和2年7月修了 問78
損益分岐点の特性を説明したものはどれか。
| ア | 固定費が変わらないとき,変動費率が低くなると損益分岐点は高くなる。 |
|---|---|
| イ | 固定費が変わらないとき,変動費率の変化と損益分岐点の変化は正比例する。 |
| ウ | 損益分岐点での売上高は,固定費と変動費の和に等しい。 |
| エ | 変動費率が変わらないとき,固定費が小さくなると損益分岐点は高くなる。 |
令和2年1月修了 問78
売上高が7,000万円のとき,200万円の損失,売上高が9,000万円のとき,600万円の利益と予想された。売上高が8,000万円のときの変動費は何万円か。ここで,売上高が変わっても変動費率は変わらないものとする。
| ア | 3,200 |
|---|---|
| イ | 4,000 |
| ウ | 4,800 |
| エ | 5,600 |
答え : ウ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
令和1年秋期 問78
| ア | 108 |
|---|---|
| イ | 120 |
| ウ | 156 |
| エ | 180 |
令和1年7月修了 問78
事業年度初日の平成29年4月1日に,事務所用のエアコンを100万円で購入し使用を始めた。平成31年3月31日現在の帳簿価額は何円か。ここで,耐用年数は6年,減価償却は定額法,定額法の償却率は0.167,残存価額は0円とする。
| ア | 332,000 |
|---|---|
| イ | 499,000 |
| ウ | 666,000 |
| エ | 833,000 |
平成30年6月修了 問77
| ア | 株式の発行による収入 |
|---|---|
| イ | 商品の仕入による支出 |
| ウ | 短期借入金の返済による支出 |
| エ | 有形固定資産の売却による収入 |
平成30年春期 問77
貸借対照表の純資産の部に表示される項目はどれか。
| ア | 売掛金 |
|---|---|
| イ | 資本金 |
| ウ | 社債 |
| エ | 投資有価証券 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成30年春期 問78
商品Aの当月分の全ての受払いを表に記載した。商品Aを先入先出法で評価した場合,当月末の在庫の評価額は何円か。
| 日付 | 摘要 | 受払個数 | 単価 (円) | |
| 受入 | 払出 | |||
| 1 | 前月繰越 | 10 | 100 | |
| 4 | 仕入 | 40 | 120 | |
| 5 | 売上 | 30 | - | |
| 7 | 仕入 | 30 | 130 | |
| 10 | 仕入 | 10 | 110 | |
| 30 | 売上 | 30 | - | |
| ア | 3,300 |
|---|---|
| イ | 3,600 |
| ウ | 3,660 |
| エ | 3,700 |
平成26年春期 問78
表は,ある企業の損益計算書である。損益分岐点は何百万円か。
単位 百万円
単位 百万円
| 項目 | 内訳 | 金額 |
| 売上高 | 700 | |
| 売上原価 | 変動費 100 固定費 200 | 300 |
| 売上総利益 | 400 | |
| 販売費・一般管理費 | 変動費 40 固定費 300 | 340 |
| 営業利益 | 60 |
| ア | 250 |
|---|---|
| イ | 490 |
| ウ | 500 |
| エ | 625 |
答え : エ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成25年12月修了 問76
販売価格が14万円の製品を製造する案として,表のA案とB案がある。月当たりの販売数量が500個の場合,A案とB案の評価のうち,適切なものはどれか。
| 案 | 月当たり固定費 | 変動費単価 |
| A | 1,500万円 | 9万円/個 |
| B | 2,500万円 | 7万円/個 |
| ア | A案,B案ともに利益が出ない。 |
|---|---|
| イ | A案とB案の利益は等しい。 |
| ウ | A案の方が利益が多い。 |
| エ | B案の方が利益が多い。 |
平成25年6月修了 問75
経常損益の計算式はどれか。
| ア | 売上高 - 売上原価 |
|---|---|
| イ | 売上高 - 売上原価 - 販売費及び一般管理費 |
| ウ | 売上高 - 売上原価 - 販売費及び一般管理費 + 営業外損益 |
| エ | 売上高 - 売上原価 - 販売費及び一般管理費 + 営業外損益 + 特別損益 |
平成24年12月修了 問76
| ア | 150 |
|---|---|
| イ | 200 |
| ウ | 310 |
| エ | 450 |
答え : ア
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成24年春期 問76
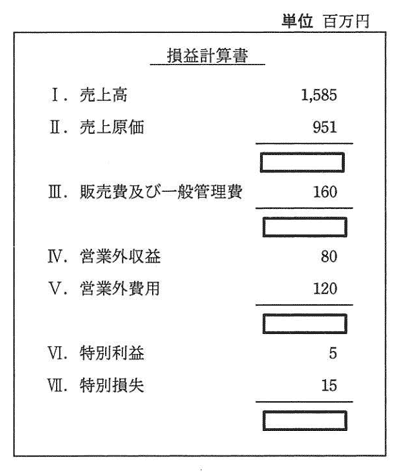
図の損益計算書における経常利益は何百万円か。ここで,枠内の数値は明示していない。
| ア | 424 |
|---|---|
| イ | 434 |
| ウ | 474 |
| エ | 634 |
答え : イ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成23年春期 問77
売上総利益の計算式はどれか。
| ア | 売上高 - 売上原価 |
|---|---|
| イ | 売上高 - 売上原価 - 販売費及び一般管理費 |
| ウ | 売上高 - 売上原価 - 販売費及び一般管理費 + 営業外損益 |
| エ | 売上高 - 売上原価 - 販売費及び一般管理費 + 営業外損益 + 特別損益 |
答え : ア
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成22年1月修了 問73
新製品の価格を設定したい。最大利益が見込める設定価格はどれか。ここで,いずれの場合にも,次の費用が発生するものとする。
固定費:1,000,000円
変動費:600円/個
固定費:1,000,000円
変動費:600円/個
| 価格設定 | 設定価格(円) | 予測需要(個) |
| P1 | 1,000 | 80,000 |
| P2 | 1,200 | 70,000 |
| P3 | 1,400 | 60,000 |
| P4 | 1,600 | 50,000 |
| ア | P1 |
|---|---|
| イ | P2 |
| ウ | P3 |
| エ | P4 |
答え : エ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成22年1月修了 問75
| ア | 225 |
|---|---|
| イ | 300 |
| ウ | 450 |
| エ | 480 |
答え : ウ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成22年1月修了 問76
式は,投資計画において新設備に投下した資金と回収期間(単位は年)の関係を表している。Aに入れるべきものはどれか。
投資額 =(投下した資金の回収期間)×(投資に基づく年平均総利益 + [ A ] )
投資額 =(投下した資金の回収期間)×(投資に基づく年平均総利益 + [ A ] )
| ア | 新設備の稼働後の年間製造原価 |
|---|---|
| イ | 新設備の購入に伴う借入金の年平均支払利息額 |
| ウ | 新設備の年平均維持費用 |
| エ | 新設備の年平均減価償却費 |
答え : エ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
平成21年秋期 問77
減価償却の方法として認められているものはどれか。
| ア | 移動平均法 |
|---|---|
| イ | 最終取得原価法 |
| ウ | 定率法 |
| エ | 持分法 |
答え : ウ
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
分野 : ストラテジ系 › 企業と法務 › 企業活動 › 会計・財務
 共有ボタンをタップ